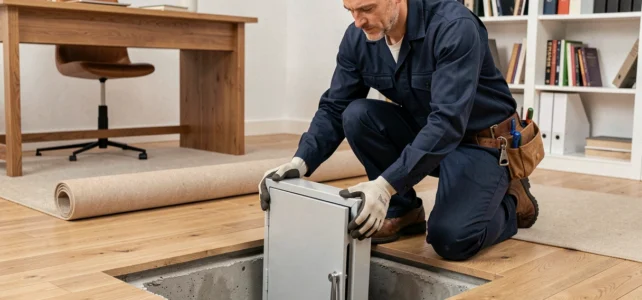
Una cassaforte posizionata in un armadio può essere strappata in pochi minuti da un ladro equipaggiato con un piede di porco. Sigillata in una lastra di cemento, questa stessa cassaforte diventa quasi inamovibile. La differenza non sta nel modello scelto, ma nel modo in cui è fissata al suolo e nelle conseguenze dirette sulla tua copertura assicurativa.
Fissaggio al suolo e contratto di assicurazione: una condizione spesso ignorata
Hai già verificato cosa prevede il tuo contratto di abitazione in caso di furto del contenuto di una cassaforte? La maggior parte degli assicuratori impone una condizione precisa: la cassaforte deve essere sigillata in un supporto portante in cemento se pesa meno di 1.000 kg.
Una cassaforte semplicemente posata sul pavimento o su uno scaffale, anche se certificata secondo uno standard di sicurezza elevato, può comportare la nullità della garanzia furto sul suo contenuto. In altre parole, paghi un premio, ma l’assicuratore non ti indennizza se la cassaforte non è fissata.
Questa esigenza esiste perché una cassaforte non sigillata può essere portata via. Un ladro non ha bisogno di aprirla sul posto: la carica e la apre altrove, senza pressione di tempo. Il fissaggio elimina questo scenario. È per questo che scegliere una cassaforte da sigillare nel pavimento risponde sia a un bisogno di sicurezza fisica sia a un obbligo contrattuale.
Classe EN 1143-1 e valore assicurabile: come il fissaggio al suolo cambia il limite
La norma europea EN 1143-1 classifica le casseforti in base alla loro resistenza all’effrazione, dalla Classe 0 a livelli superiori. Ogni classe corrisponde a un limite di valori assicurabili, cioè l’importo massimo che l’assicuratore accetta di coprire.
Quello che molti privati non si rendono conto è che il limite dipende sia dalla classe della cassaforte che dalla qualità del suo fissaggio. Una cassaforte di Classe I correttamente sigillata in una lastra può coprire un importo nettamente più elevato rispetto a una cassaforte della stessa classe semplicemente posata.
Ciò che la classe della cassaforte determina concretamente
La classe riflette il tempo e gli strumenti necessari per forzare la cassaforte durante i test standardizzati. Più alta è la classe, più a lungo la cassaforte resiste ad attacchi meccanici e termici.
Per un privato che conserva gioielli, documenti o contante, la classe condiziona direttamente l’importo rimborsato in caso di sinistro. Passare a una classe superiore senza sigillare la cassaforte nel pavimento equivale a pagare di più per un livello di protezione che l’assicuratore non riconoscerà pienamente.
Resistenza fisica della cassaforte sigillata nel pavimento: cosa succede durante un’effrazione
Una cassaforte da posare, anche pesante, rimane vulnerabile a tre tecniche comuni: il ribaltamento, il leveraggio e lo strappo. Un ladro esperto lavora in fretta. Ribaltare una cassaforte di qualche decina di chili richiede solo pochi secondi.
Una cassaforte sigillata in una lastra di cemento non può essere né ribaltata, né strappata, né portata via. Il ladro ha accesso solo alla porta. Le altre cinque facce sono intrappolate nel supporto.
Perché il pavimento invece del muro
Il fissaggio a muro è anche un’opzione, ma presenta un limite: non tutti i muri sono portanti. Una parete in cartongesso o in mattoni forati non offre alcuna resistenza reale. Il pavimento in lastra di cemento, invece, è quasi sempre un supporto portante in una casa o in un appartamento.
Il pavimento presenta un altro vantaggio. Una cassaforte incassata nel pavimento può essere nascosta sotto un rivestimento, un mobile o un tappeto. Una cassaforte a muro rimane visibile, anche dietro un quadro. La discrezione della cassaforte a pavimento aggiunge uno strato di protezione passiva: ciò che un ladro non trova, non può attaccare.
Criteri di scelta per una cassaforte da sigillare nel pavimento
Prima di acquistare, diversi parametri tecnici meritano di essere verificati. Non tutti sono evidenti a prima vista.
- La classe EN 1143-1: determina il livello di resistenza all’effrazione e il limite di valori assicurabili. Controlla la classe richiesta dal tuo contratto di assicurazione prima di scegliere.
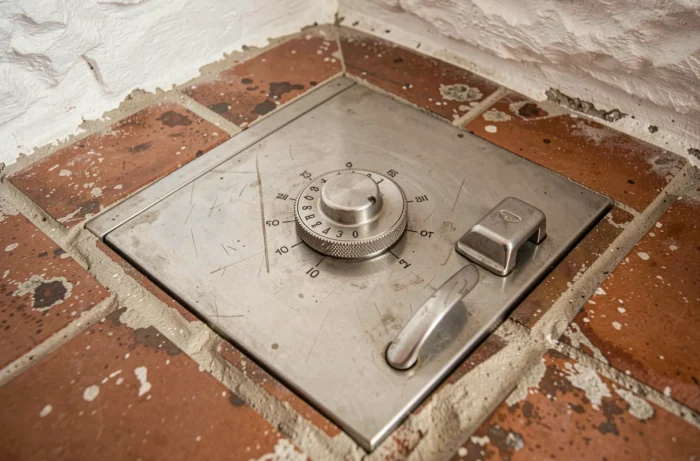
- Il tipo di serratura: serratura a chiave, combinazione meccanica o chiusura elettronica. Ogni sistema ha le sue limitazioni (perdita della chiave, guasto della batteria, dimenticanza del codice). Alcune casseforti combinano due sistemi per compensare questi rischi.
- La compatibilità con la tua lastra: il pavimento deve essere in cemento pieno, sufficientemente spesso per accogliere i tasselli di fissaggio. Un pavimento tecnico, un pavimento in legno o una soletta sottile non sono adatti senza lavori preliminari.
- Il volume utile: una cassaforte a pavimento ha spesso un formato compatto. Elenca precisamente ciò che intendi conservare (documenti A4, scatole per gioielli, supporti digitali) per non ritrovarti con uno spazio troppo ridotto.
Protezione contro l’incendio: un bonus, non un’evidenza
Tutte le casseforti non sono ignifughe. La resistenza al fuoco è soggetta a una norma distinta. Se conservi documenti cartacei, supporti informatici o fotografie, verifica che la cassaforte abbia una certificazione di resistenza al fuoco, oltre alla norma anti-effrazione.
Una cassaforte sigillata nel pavimento beneficia di una protezione termica naturale parziale: il cemento circostante agisce come un isolante. Non è sufficiente a sostituire una certificazione ignifuga, ma rallenta l’aumento della temperatura rispetto a una cassaforte da posare esposta su quattro lati.
Fissaggio al suolo: cosa ricordare prima di decidere
La cassaforte sigillata nel pavimento protegge i tuoi beni su tre fronti simultaneamente. Impedisce fisicamente lo strappo. Soddisfa le condizioni di fissaggio richieste dagli assicuratori. E offre una discrezione che gli altri metodi di posa non permettono.
Controlla il tuo contratto di assicurazione prima di acquistare la tua cassaforte. L’importo assicurabile, la classe richiesta e l’obbligo di fissaggio sono indicati. Una cassaforte mal fissata, per quanto performante, non ti protegge né contro il furto né contro il rifiuto di indennizzo.